
MASTER / ACCOUNTING & FINANCE
売上・費用・利益の仕組み
売上から最終利益までの「PLの階段」を上から読み、増収なのに減益になる理由を数字で説明する
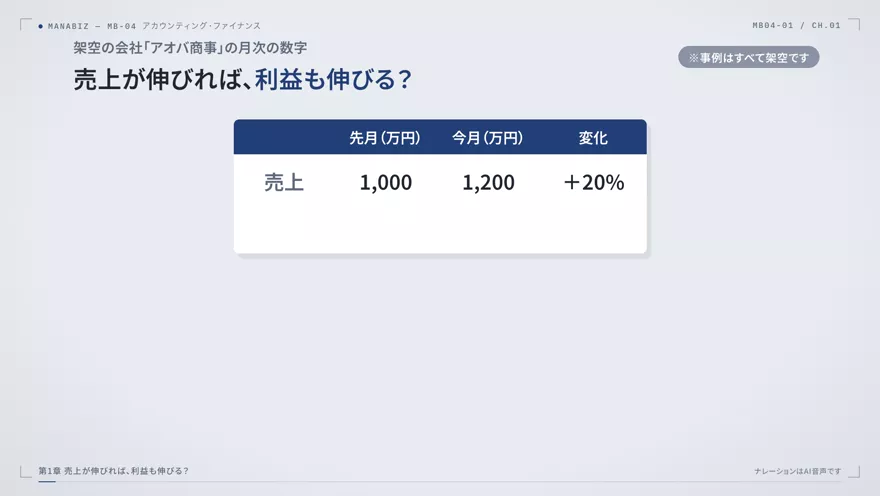
売上(先月→今月)
1,000→1,200万円
利益(先月→今月)
100→60万円
約30分基礎演習 7問講義をはじめる
※ アオバ商事は説明のための架空の会社です。数字はすべて万円で、税抜・単純化した例です。冒頭の「売上1,000→1,200」と、PLの階段の例、原因分解の例は、それぞれ別のケースです。会計基準や会社の方針によって、費用の分類や利益の表示は異なる場合があります。
この講義でできるようになること
- 売上・売上原価・販管費と、粗利・営業利益・経常利益・当期純利益の違いを区別して説明できる
- 粗利率・営業利益率を計算できる
- 増収減益の直接の要因を数字で分け、追加で確認すべきデータを挙げられる
00:00 / 13:04
1第1章売上が増えたのに、なぜ利益は減る?
Space 再生/停止・← → 10秒移動・N / P で章を移動・C で字幕。右の「文字で読む」で、話している内容を文字で追えます。
演習:手を動かして確かめる
講義を見終えたら取り組みましょう。入力した内容はこの画面の中で使うだけで、どこにも送信されません。
売上が増えたのに利益が減る理由として、いちばん近いものはどれでしょうか?
利益の増減を説明する前の確認リスト
- 売上と入金、仕入と売上原価を、同じものとして扱っていないか
- 「どの利益か」(粗利・営業利益・経常利益・当期純利益)を、会話の中で確かめたか
- 金額だけでなく、粗利率・営業利益率にも直して見たか
- 利益が動いたとき、売上・原価・販管費のどれが何万円動いたかを分けたか
- 数字から言えること(原因率の悪化など)と、まだ断定できないこと(値引きかどうか)を分けたか
- 追加で確認するデータ(商品別の単価・仕入単価・構成比など)を決めたか
次に学ぶなら
テキストで読む(文字起こし)
第1章 売上が増えたのに、なぜ利益は減る?
売上が20%伸びました 普通なら良い知らせに聞こえます ところが利益は100万円から60万円に減っています 売上が増えたのになぜでしょうか 答えは売上がそのまま会社に残るお金ではないからです 事業には商品やサービスを提供するための費用がかかります 同じ売上でも何をいくらで売り 何に費用を使ったかで残る利益が変わります この講義では売上費用利益を 経営判断に使える形でつなぎます 数字を覚えることよりどの数字が変わったから 結果が変わったのかを説明できることが目標です 売上は通常商品やサービスを提供して 収益を獲得した額です ただし請求したことと入金されたことは同じではありません 掛けで販売した場合売上げが計上されても 入金は後日ということがあります 次に費用です 商品を売るために対応する原価を売上げ原価と呼びます 仕入れた商品が売れる前は通常在庫という資産です 売れた時に対応する分が売上げ原価になります 広告宣伝費、営業や管理部門の人件費、オフィス家賃などは 販売費及び一般管理費、略して販管費として扱われるものが多くあります こうした区別がわかると、原価が高いのか 販売や管理に費用を使いすぎたのかを分けて考えられます
第2章 PLの階段と利益率を読む
損益計算書PLは一定期間の事業成績を表す表です 一番上の売上高1000万円から 販売した商品に対応する原価600万円を差し引くと 粗利は400万円です 粗利は商品やサービスそのものが 原価に対してどれだけ付加価値を生んだかを見る出発点です 次に販管費250万円を引くと営業利益150万円 本業の稼ぐ力を見る代表的な数字です さらに営業外の収益と費用を加減して経常利益特別損益を加減し 税金を差し引いて最終的な当期純利益に至ります なお経常利益は日本基準の財務諸表でよく使う概念で すべての会計基準で同じ表示があるとは限りません どの利益を指しているのか会話の中で確認する癖をつけましょう 理解・チェックです 売上1000万円、原価600万円、販管費250万円の時 営業利益はいくらでしょうか 動画を止めて考えてみましょう 答えは150万円です 売上1000万円から原価600万円を引いた粗利400万円から 販管費250万円を引きます 金額だけでは会社の規模が違うと比較が難しくなります そこで利益率を使います 粗利率は粗利を売上高で割ったもの ここでは400割る1000で40% 営業利益率は150割る1000で15%です 売上が同じでも原価や販管費が違えば率は変わります ただし利益率の高い企業が無条件に優れているわけではありません 業種、事業モデル、事業の成長段階 計上方法が違うからです 数字を比べるときは何を同じ条件にしたかが重要です ここで演習です 売上800万円、原価520万円、販管費200万円の会社について 粗利営業利益、営業利益率を求めてください 動画を止めて考えてみましょう 粗利は800から520を引いて280万円です 営業利益は280から200を引いて80万円です 営業利益率は80割る800で10%です
第3章 利益が減った原因を分解する
冒頭の問いに戻ります 先月は売上1000 原価600 販管費300で営業利益100万円でした 今月は売上1200 原価840 販管費300で営業利益は60万円です 売上は200万円増えましたが 原価は240万円増えました 販管費は変わっていません だから営業利益は40万円減ったのです 粗利率で見ると先月40%今月30%に低下しています 考えられる原因は仕入れ単価の上昇 値引き商品構成の変化 製造や提供効率の悪化など しかしこのPLだけで原因を一つに確定することはできません 原価率の悪化が直接の数字上の要因 理由は追加データで検証するという言い方が正確です 演習です 冒頭のケースで利益が減った直接の要因を数字で説明してください 合わせて追加で確認したいデータを2つ選んでください 動画を止めて考えてみましょう 解答例です 増収の200万円より原価の増加240万円の方が大きいことが直接の要因です 追加で確認したいデータは商品別の売上構成、販売単価、仕入れ単価などです 利益改善の打ち手は一つではありません 単価を上げれば売上は増えるかもしれませんが 販売数量が減るかもしれません 原価を下げれば利益は改善しますが 品質が落ちるなら中長期で逆効果です 広告費を減らせば目先の営業利益は増えることがありますが 来月以降の顧客獲得に影響する可能性があります だからこそ数字と事業活動を一緒に考えます 例えばどの商品で粗利率が変わったのか 広告費を使うことでどれだけ追加の粗利を得たのか 費用を切れば良いという短絡ではなく どの施策が将来も含めて価値を生むかを問いましょう 例えば広告費を20万円削減すると 今月の営業利益は20万円増えます ただし将来の売上に影響が出る可能性があるため 無条件には進められません
第4章 部門長への1分報告
あなたが担当者なら利益が減った理由をどう報告しますか まず事実として売上は20%増加 営業利益は100万円から60万円に減少 次に原価が売上の伸び以上に増え 粗利率が40から30%に低下したと説明します ただし値引きが原因だとはまだ断定できません 商品別の販売数量、単価、仕入れ価格、構成比を確かめます その結果をもとに、価格、商品構成、原価改善の優先順位を検討する これが数字を意思決定につなげる説明です 最後の演習です 先月と今月のPLをもとに部門長への1分報告を組み立ててください 事実・解釈・確認すべきこと 次の一手の順に整理してみましょう 動画を止めて考えてみましょう 模範回答の一例です 売上は1000万円から1200万円に増えましたが 原価が600万円から840万円となり 営業利益は100万円から60万円です 粗利率は40%から30%に下がりました まず商品別の単価と原価、商品構成の変化を確認し 要因別の改善策を提案します
第5章 まとめと次の講座へ
今日の結論です 売上は成果の大きさ 費用はその成果を生むために使った資源 利益は両者の差です PLは売上から最終利益までの階段です そして重要なのは利益が何万円だったかに加えて なぜそうなったのかを 数字と事業の両方から説明すること 最後に一つだけ 営業利益が黒字でも明日の支払いに必要なお金があるとは限りません 次の黒字なのになぜ資金が足りなくなる では利益と現金の違いを扱います